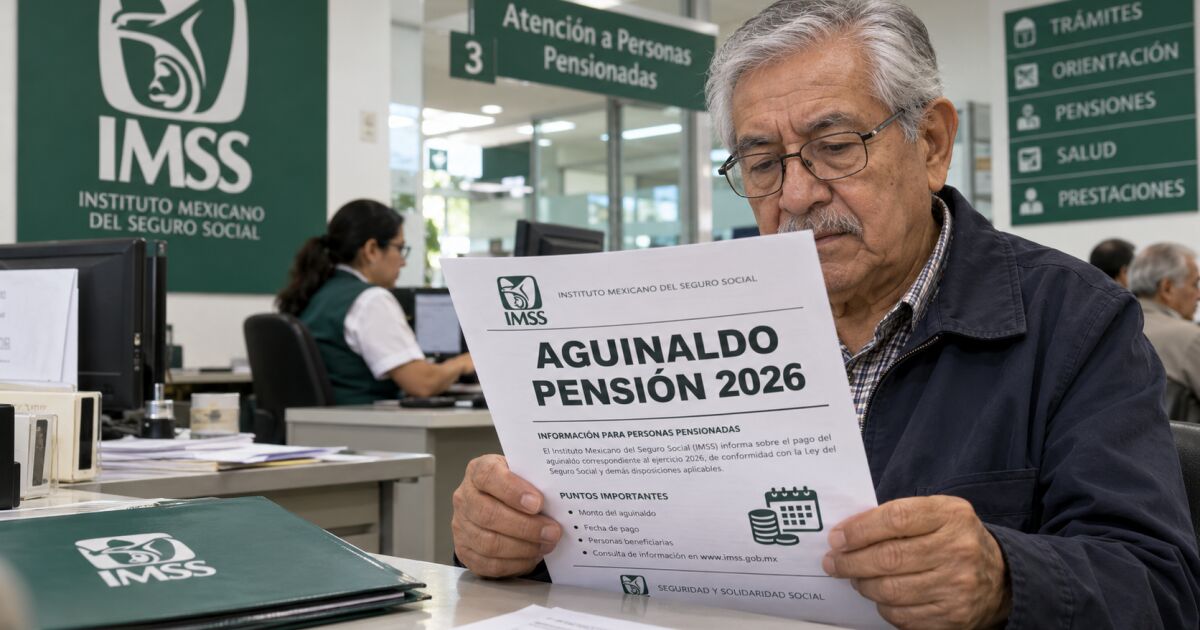
La expectativa de recibir un aguinaldo al finalizar el año no es una garantía para todos los pensionados del Instituto Mexicano del Seguro Social (IMSS). En 2026, la respuesta a si te corresponde este pago adicional se desglosa en dos factores determinantes: la fecha en que iniciaste tus cotizaciones al IMSS y la naturaleza de tu pensión, ya sea por cesantía, vejez, invalidez o riesgos de trabajo.
Ley 73 vs. Ley 97: La Clave de tu Pensión
La distinción fundamental para determinar el derecho a aguinaldo radica en la ley que rige tu pensión. Si comenzaste a cotizar al IMSS antes del 1 de julio de 1997, te encuentras bajo el esquema conocido como "Ley 73". Por otro lado, si tu primera inscripción al régimen obligatorio del IMSS ocurrió a partir de esa fecha, tu pensión se rige por la "Ley 97".
Los trabajadores que cotizaban antes de la entrada en vigor de la Ley de 1997 se benefician de un régimen de transición. Los artículos Tercero y Undécimo Transitorios de la Ley del Seguro Social les otorgan la posibilidad de elegir, al cumplir los requisitos, entre los beneficios de la legislación anterior o el sistema establecido por la Ley de 1997. Esta elección puede tener implicaciones directas en prestaciones como el aguinaldo.
¿Quiénes Sí y Quiénes No Reciben Aguinaldo?
Para aquellos pensionados bajo la "Ley 73", la situación es relativamente clara: quienes se jubilan por cesantía en edad avanzada o vejez tienen derecho a recibir un aguinaldo anual. Este pago se equipara, en términos generales, a un mes de pensión.
La "Ley 97", sin embargo, presenta un panorama más matizado. Las pensiones por cesantía y vejez bajo este régimen, cuando se liquidan a través de modalidades como renta vitalicia, retiros programados o pensión garantizada, no contemplan un aguinaldo anual según lo estipulado por la Ley del Seguro Social.
No obstante, es un error generalizar y afirmar que todos los pensionados de la "Ley 97" quedan excluidos de esta prestación. La legislación sí prevé el pago de aguinaldo en otros ramos del seguro social. Por ejemplo, las pensiones por invalidez, así como las pensiones de viudez, orfandad y ascendientes derivadas del Seguro de Invalidez y Vida, sí contemplan esta prestación.
Aguinaldo en Pensiones por Invalidez y Riesgos de Trabajo
En el caso de las pensiones por invalidez, el artículo 142 de la Ley del Seguro Social establece que el aguinaldo anual no debe ser inferior a 30 días de la pensión. Es importante notar que este cálculo no incluye las asignaciones familiares ni las ayudas asistenciales, una exclusión explícita mencionada en el artículo 139.
Para las pensiones originadas por riesgos de trabajo, la cantidad del aguinaldo es menor. El artículo 58, fracción IV, especifica que para casos de incapacidad permanente total o parcial superior al 50%, el aguinaldo corresponde a 15 días del importe de la pensión.
De manera similar, los beneficiarios por fallecimiento derivado de un riesgo laboral reciben un periodo de 15 días del importe de la pensión, según lo estipulado en los artículos 64 y 66 para ascendientes.
Excepciones y Plazos de Reclamo
Es crucial entender que no toda prestación económica del IMSS se traduce en un aguinaldo. Por ejemplo, los subsidios por incapacidad temporal (ya sea por enfermedad, maternidad o riesgo de trabajo) son pagos distintos a una pensión y, por ende, no generan derecho a aguinaldo por parte del instituto. La prestación laboral de fin de año, en estos casos, corresponde a la relación contractual entre el trabajador y su empleador.
Asimismo, el porcentaje de una incapacidad permanente parcial juega un papel. Si la valuación de la incapacidad es de hasta el 25%, se puede otorgar una indemnización global en lugar de una pensión mensual. Entre el 25% y 50%, también puede existir esta opción. Para acceder al aguinaldo correspondiente a Riesgos de Trabajo, la ley exige una incapacidad superior al 50%.
Incluso si se tiene derecho a un aguinaldo y este no es cobrado, existe un plazo para reclamarlo. El artículo 300, fracción I, de la Ley del Seguro Social establece que el derecho a reclamar prestaciones no cobradas prescribe en un año.
Conclusión: Revisa tu Régimen y Origen de Pensión
En resumen, para determinar si recibirás aguinaldo en 2026 como pensionado del IMSS, es indispensable revisar dos aspectos clave: tu régimen de ley (Ley 73 o Ley 97) y la causa específica por la que obtuviste tu pensión. Mientras que la Ley 73 lo contempla para cesantía y vejez, la Ley 97 lo excluye para estas mismas categorías, pero lo incluye en casos de invalidez, vida y ciertos supuestos de riesgos de trabajo.
La complejidad del sistema de pensiones mexicano, con sus distintas leyes y transiciones, subraya la importancia de que cada pensionado conozca a detalle su situación particular para evitar sorpresas al final del año.
El IMSS, como pilar del sistema de seguridad social en México, administra diversos esquemas de pensión que han evolucionado a lo largo de las décadas. La transición de la Ley 73 a la Ley 97 representó un cambio paradigmático en la forma en que se calculan y otorgan las jubilaciones, buscando una mayor sostenibilidad financiera a largo plazo, pero generando también diferencias significativas en las prestaciones para los afiliados.
La Ley 73 se basaba en un esquema de beneficio definido, donde la pensión se calculaba con base en el salario promedio de las últimas semanas cotizadas y el número de años de servicio. Este modelo, aunque generoso para los trabajadores, se volvió financieramente insostenible para el instituto.
Por su parte, la Ley 97 introdujo el sistema de Cuentas Individuales, administradas por las Administradoras de Fondos para el Retiro (Afores). Bajo este esquema, la pensión se determina por el monto acumulado en la cuenta individual del trabajador, el cual depende de las contribuciones realizadas y el rendimiento de las inversiones. Este modelo busca una mayor responsabilidad individual en la planificación del retiro.
La diferencia en el tratamiento del aguinaldo entre ambos regímenes es un reflejo de estas distintas filosofías y estructuras. Mientras que la Ley 73 mantenía ciertas prestaciones de manera más generalizada, la Ley 97 tiende a vincular las prestaciones de manera más directa a los fondos acumulados y a las coberturas específicas de los seguros.
Es por ello que la información proporcionada por el IMSS y la asesoría personalizada se vuelven herramientas fundamentales para que los pensionados comprendan plenamente sus derechos y las particularidades de su situación, especialmente en lo referente a pagos adicionales como el aguinaldo.
La correcta interpretación de los artículos transitorios y las disposiciones específicas de cada ley es esencial. Los pensionados deben consultar sus resoluciones de pensión y, en caso de duda, acudir a las oficinas del IMSS o buscar asesoría legal especializada para clarificar su estatus y asegurarse de recibir todas las prestaciones a las que tienen derecho.
La fecha de corte del 1 de julio de 1997 no es arbitraria; marca el inicio de una reforma profunda en el sistema de pensiones mexicano, y sus efectos continúan siendo relevantes para millones de trabajadores y jubilados en el país.
Finalmente, la posibilidad de que una pensión por invalidez o riesgo de trabajo genere aguinaldo, mientras que una por vejez bajo el mismo régimen no lo haga, resalta la naturaleza protectora de ciertos seguros dentro del IMSS, diseñados para cubrir contingencias específicas y que, en su estructura, contemplan pagos adicionales que buscan mitigar el impacto económico en los beneficiarios.
La distinción entre subsidio y pensión es también un punto clave. Los subsidios son pagos temporales por contingencias específicas y no conllevan las mismas prestaciones que una pensión, la cual representa un derecho adquirido a largo plazo y puede incluir beneficios adicionales como el aguinaldo, dependiendo de la ley y el tipo de pensión.