
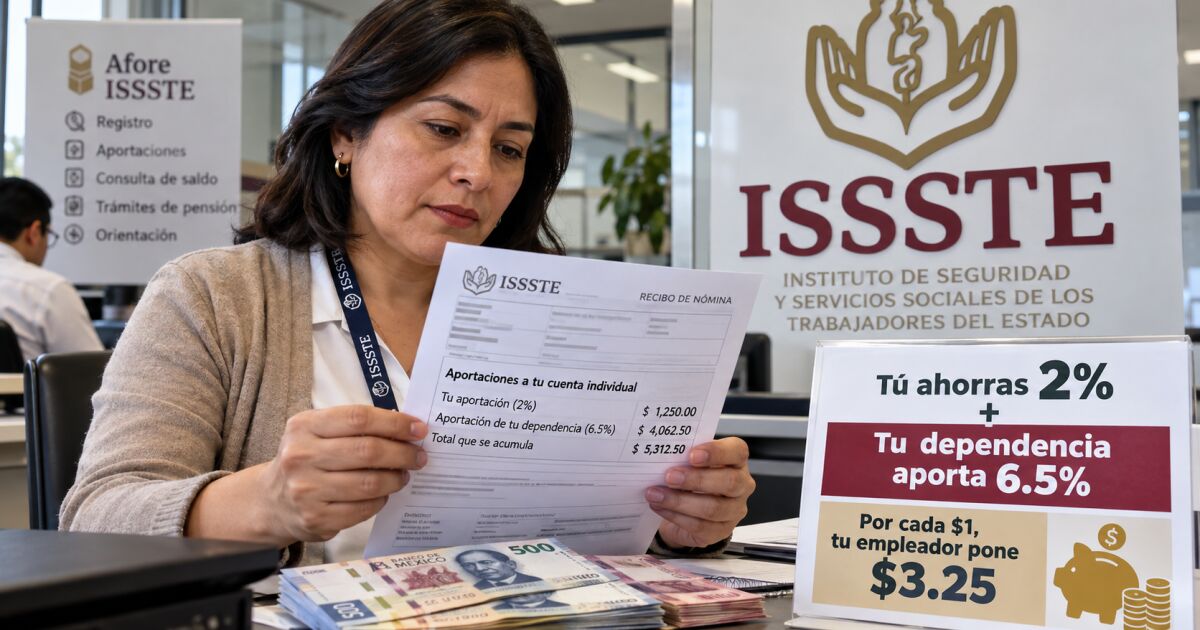
Los trabajadores al servicio del Estado que cotizan al Instituto de Seguridad y Servicios Sociales de los Trabajadores del Estado (ISSSTE) bajo el régimen de Cuentas Individuales tienen a su disposición un mecanismo diseñado para potenciar el ahorro destinado a su jubilación. Este esquema, conocido como Ahorro Solidario, permite incrementar los fondos acumulados sin necesidad de realizar depósitos adicionales de forma independiente. La mecánica consiste en un descuento voluntario de una porción del Sueldo Básico directamente de la nómina del trabajador, complementado por una aportación obligatoria y sustancial por parte de la dependencia o entidad donde presta sus servicios.
¿Quiénes son elegibles para el Ahorro Solidario?
Es crucial entender que este beneficio no es universal y aplica a un segmento específico de la fuerza laboral del Estado. El Ahorro Solidario está dirigido exclusivamente a aquellos trabajadores que cotizan bajo el régimen de Cuentas Individuales. Este régimen, a diferencia del sistema de reparto, financia la pensión a través de los recursos que se acumulan en la Cuenta Individual del trabajador, ya sea a través de PENSIONISSSTE o de una Administradora de Fondos para el Retiro (Afore) elegida por el propio empleado.
Dentro de este grupo, son elegibles aquellos que ingresaron al servicio público a partir del 1 de abril de 2007. También se incluyen los trabajadores que, habiendo ingresado antes de esa fecha, optaron por migrar al régimen de Cuentas Individuales mediante la obtención de un Bono de Pensión. Es importante destacar que los trabajadores que permanecieron bajo el régimen del Décimo Transitorio no son beneficiarios de esta aportación adicional. Su esquema de pensión se rige por reglas distintas, basadas en la edad, los años de servicio y el Sueldo Básico, y el Ahorro Solidario no forma parte de dicho régimen.
La generosa aportación del empleador
El corazón del Ahorro Solidario reside en la fórmula de aportación tripartita, donde la contribución del empleador es significativamente mayor a la del trabajador. El artículo 100 de la ley del ISSSTE faculta al trabajador a destinar voluntariamente un 1% o un 2% de su Sueldo Básico para este fin. Por cada peso que el trabajador aporta, la dependencia o entidad empleadora está obligada a sumar 3.25 pesos.
Esta relación se traduce en incrementos sustanciales para la Cuenta Individual. Si el trabajador elige aportar el 1% de su Sueldo Básico, la dependencia aportará el 3.25% correspondiente, resultando en un incremento total del 4.25% del Sueldo Básico en la cuenta. En el caso de que el trabajador opte por aportar el 2%, la aportación de la dependencia se eleva al 6.5%, sumando un total del 8.5% del Sueldo Básico a la Cuenta Individual.
Para ilustrarlo con un ejemplo concreto: un trabajador con un Sueldo Básico quincenal de 10,000 pesos, al elegir aportar el 2% (200 pesos), verá cómo su dependencia suma 650 pesos. El resultado neto es que su Cuenta Individual recibe 850 pesos adicionales cada quincena. Mensualmente, esto significa que el trabajador aporta 400 pesos de su propio sueldo, mientras que se acumulan 1,700 pesos en su cuenta, gracias a los 1,300 pesos aportados por la dependencia.
Activación y manejo del Ahorro Solidario
El Ahorro Solidario no se activa de manera automática; requiere una acción proactiva por parte del trabajador. Para iniciar el proceso, el empleado debe dirigirse al área de Recursos Humanos de su dependencia y solicitar el formato correspondiente. Una vez completado y autorizado el descuento del 1% o 2% de su Sueldo Básico, el mecanismo entra en vigor.
Una ventaja importante de este sistema es su flexibilidad. El trabajador tiene la potestad de modificar el porcentaje de su aportación o incluso cancelar el Ahorro Solidario en cualquier momento posterior a su activación. Los recursos acumulados a través de este esquema se canalizan a una subcuenta específica dentro de la Cuenta Individual del trabajador. La ley estipula que la dependencia debe depositar estas aportaciones, tanto la del trabajador como la suya propia, de manera oportuna. En caso de que la dependencia retenga el dinero y no realice el depósito correspondiente, el artículo 22 de la ley prevé sanciones, estableciendo el cobro de intereses por mora calculados a una tasa de 1.25 veces la tasa de Cetes a 28 días.
Impacto en la pensión y posibilidades de retiro anticipado
El propósito fundamental del Ahorro Solidario es fortalecer la seguridad financiera del trabajador en su etapa de retiro. Los fondos acumulados bajo este mecanismo se rigen por las mismas normativas que la subcuenta de Retiro, Cesantía en Edad Avanzada y Vejez. Esto significa que los recursos no pueden ser retirados libremente mientras el trabajador se encuentre en activo.
Además, el artículo 83 de la ley garantiza la protección de estos ahorros, estableciendo que los recursos acumulados mediante el Ahorro Solidario son inembargables, lo que proporciona una capa adicional de seguridad.
Todo lo que se acumula a través del Ahorro Solidario se suma al saldo total de la Cuenta Individual, el cual será la base para financiar la futura pensión. Un fondo de retiro más abultado puede traducirse en mayores recursos disponibles para optar por una Renta Vitalicia, un esquema de pago mensual de por vida, o para recibir un Retiro Programado, donde se retira el capital en pagos periódicos.
Incluso, este ahorro adicional puede ser un factor determinante para poder acceder a la jubilación antes de las edades ordinarias establecidas. El artículo 80 de la ley contempla la posibilidad de solicitar un retiro anticipado. Esta opción se activa cuando el saldo de la Cuenta Individual es suficiente para financiar una Renta Vitalicia que supere en más de un 30% la Pensión Garantizada, además de cubrir el Seguro de Sobrevivencia. Los recursos acumulados específicamente mediante la Subcuenta de Ahorro Solidario son plenamente utilizables para alcanzar este umbral y adelantar la etapa de retiro, demostrando la utilidad estratégica del mecanismo para optimizar el futuro financiero del trabajador.
En el contexto de la seguridad social mexicana, el Ahorro Solidario del ISSSTE representa una herramienta valiosa para aquellos trabajadores del régimen de Cuentas Individuales que buscan activamente mejorar su situación financiera de cara al retiro. La combinación de aportaciones modestas del trabajador con la significativa contribución del empleador, sumada a la protección legal de los fondos, lo convierte en una opción atractiva para quienes desean asegurar una jubilación más holgada y con mayores posibilidades de flexibilidad en el momento de retirarse.