
LA REVOLUCIÓN DIGITAL SE ACERCA
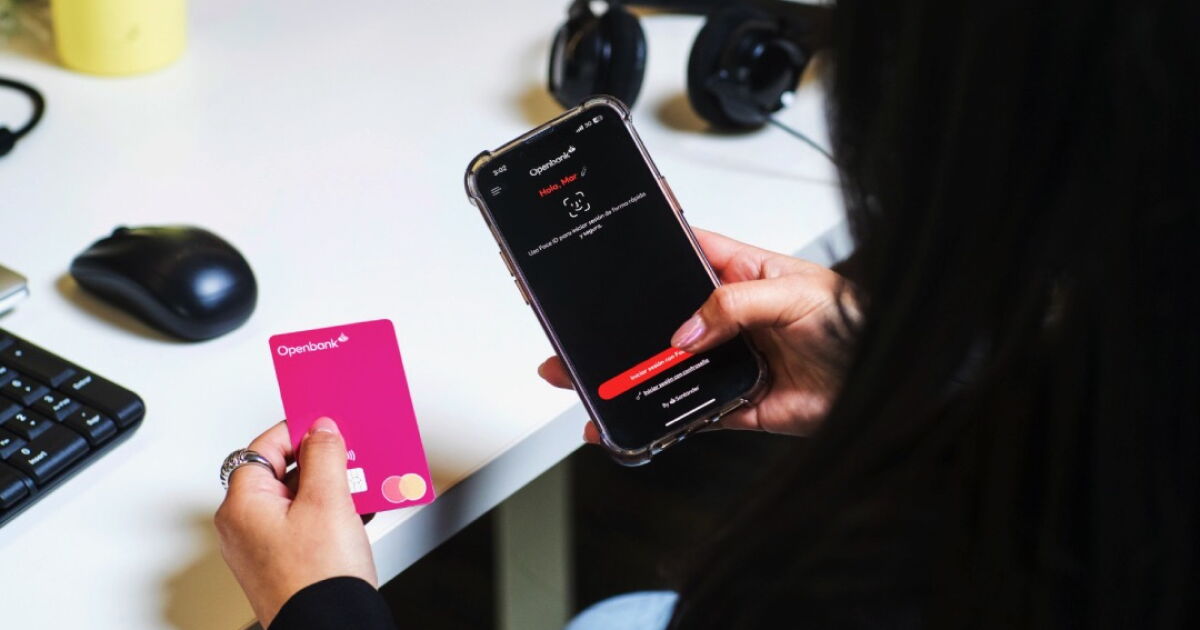
El panorama financiero de México podría estar al borde de una transformación radical. Openbank, el banco digital del gigante financiero Santander, ha lanzado una audaz predicción: el país podría reducir drásticamente el uso de efectivo, alcanzando una meta del 50% en transacciones digitales. Esta visión optimista se alinea con la reciente aprobación de la Ley de Economía Digital, una legislación que promete modernizar y agilizar las operaciones financieras en el país.
Juan José Galnares, director general de Openbank en México, compartió esta perspectiva durante un encuentro con periodistas latinoamericanos. Si bien reconoció que una erradicación total del efectivo podría no ser deseable, sí enfatizó el potencial de una reducción significativa. La clave, según Galnares y Nitin Prabhu, responsable global de Openbank, reside en la digitalización de los trámites y pagos gubernamentales, así como en la reducción de las comisiones que actualmente gravan a los pequeños comercios por aceptar pagos electrónicos.
IMPULSANDO LA INCLUSIÓN FINANCIERA
El efectivo, a pesar de los avances tecnológicos, sigue siendo el rey en las transacciones cotidianas en México, especialmente en compras de bajo monto. Datos de la Encuesta Nacional de Inclusión Financiera 2024 revelan que un abrumador 85.2% de la población entre 18 y 70 años prefiere el efectivo para compras de hasta 500 pesos. Si bien esta cifra ha mostrado una ligera disminución respecto a 2021, la dependencia del papel moneda es aún considerable.
Galnares argumenta que una mayor adopción de medios de pago digitales no solo moderniza la economía, sino que también amplía el acceso al crédito. Las transacciones digitales generan un historial financiero que las instituciones bancarias pueden utilizar para evaluar la solvencia de los solicitantes, abriendo puertas a financiamiento que de otra manera permanecerían cerradas. La meta del 50% de reducción de efectivo, aunque aún sin un plazo definido ni métricas precisas, se presenta como un objetivo realista y alcanzable.
REDUCIENDO BARRERAS PARA EL COMERCIO
Uno de los obstáculos más significativos para la adopción de pagos digitales en México son las comisiones de adquirencia, los cargos que los comercios deben pagar por procesar transacciones electrónicas. Prabhu propone una solución contundente: reducir o incluso eliminar estas comisiones. La lógica es simple: si a los negocios les cuesta menos aceptar pagos digitales, estarán más inclinados a hacerlo, lo que a su vez podría traducirse en un aumento de las ventas y la generación de un historial de ingresos más robusto.
Esta medida, de implementarse, podría ser un catalizador para que un mayor número de pequeños y medianos comercios se sumen a la economía digital. Sin embargo, quedan interrogantes sobre quién asumiría el costo de procesamiento de estos pagos y si Santander aplicaría esta política a su cartera de clientes actual. La competencia en el sector de la banca digital en México es feroz, y Openbank busca diferenciarse no solo por la tecnología, sino también por ofrecer soluciones que aborden las necesidades reales del mercado.
ESTRATEGIA Y COMPETENCIA EN EL MERCADO MEXICANO
Openbank ha entrado al mercado mexicano con una estrategia clara: captar clientes y fomentar la transaccionalidad con propósito. Con 1.6 millones de clientes reportados, el banco ha expandido su oferta más allá de las cuentas de ahorro de alto rendimiento, incorporando funciones para el gasto cotidiano como recargas telefónicas. El objetivo a corto plazo es que más usuarios utilicen Openbank como su cuenta principal, allanando el camino hacia la rentabilidad.
La competencia en el sector es intensa, pero Openbank no parece interesada en una guerra de tasas de interés, especialmente en un contexto de relajación monetaria en México. En lugar de ofrecer las tasas más altas, la estrategia se centra en construir relaciones sólidas y fomentar el uso activo de sus servicios. Prabhu anticipa un mercado donde varios jugadores importantes coexistirán, cada uno con su propia propuesta de valor.
EL ROL DE SANTANDER Y LA VISIÓN A FUTURO
La red de sucursales y cajeros automáticos de Santander representa una ventaja competitiva para Openbank en México. Esta infraestructura física permite al banco digital ofrecer a sus clientes acceso al efectivo, una necesidad que coexiste con el impulso hacia los pagos digitales. Esta dualidad es fundamental para atender a un mercado diverso que aún depende en gran medida del efectivo.
La Ley de Economía Digital, junto con las propuestas de Openbank, sientan las bases para un futuro financiero más digitalizado en México. La reducción del uso de efectivo no solo modernizaría las transacciones, sino que también podría fortalecer la inclusión financiera y el acceso al crédito para un sector más amplio de la población. El camino hacia esta meta requerirá la colaboración entre el sector público y privado, así como la adaptación de los consumidores y los comercios a nuevas formas de operar.
IMPLICACIONES PARA EL SECTOR EMPRESARIAL
Desde la perspectiva del sector empresarial y productivo, las propuestas de Openbank representan una oportunidad significativa. La digitalización de pagos y la potencial reducción de comisiones podrían aliviar la carga financiera de los pequeños comercios, permitiéndoles reinvertir esos recursos en su crecimiento y expansión. Además, la generación de historiales crediticios digitales facilitaría el acceso a financiamiento, un componente crucial para la supervivencia y el desarrollo de las PyMEs.
La adopción de tecnologías financieras innovadoras, como las promovidas por Openbank, es fundamental para mantener la competitividad en un mercado globalizado. Los empresarios que abracen estas herramientas estarán mejor posicionados para adaptarse a las demandas cambiantes de los consumidores y para aprovechar las nuevas oportunidades de negocio que surjan en la era digital.
UN CAMBIO GRADUAL PERO CONSTANTE
Si bien la visión de un México con un 50% menos de efectivo es ambiciosa, es importante reconocer que la transición hacia una economía digital es un proceso gradual. La encuesta de inclusión financiera subraya la persistencia del efectivo, pero también señala una tendencia hacia la digitalización. La Ley de Economía Digital y las iniciativas de Openbank actúan como aceleradores de esta tendencia, pero el éxito dependerá de la adopción generalizada y de la confianza del público en los sistemas de pago electrónico.
La estrategia de Openbank, centrada en la transaccionalidad con propósito y en la construcción de relaciones a largo plazo, parece ser un enfoque sensato para navegar en el complejo mercado mexicano. Al equilibrar la innovación digital con las necesidades prácticas de los consumidores, el banco busca establecerse como un actor clave en la transformación financiera del país.
EL FUTURO DE LOS PAGOS EN MÉXICO
La conversación sobre la reducción del uso de efectivo en México está lejos de terminar. Las proyecciones de Openbank, respaldadas por la nueva legislación, sugieren un futuro donde las transacciones digitales serán la norma. Sin embargo, el camino hacia esa realidad implicará superar desafíos y adaptar las estrategias a las particularidades del mercado mexicano. La colaboración entre el gobierno, las instituciones financieras y los propios ciudadanos será esencial para materializar esta visión de una economía más digitalizada y accesible para todos.